

15 septembre 2026
La commande publique en 2026 : chiffres clés et opportunités pour votre entreprise
La commande publique au 1er semestre 2026, ce sont 75 699 marchés publics pour …
Sommaire
Résumez cet article grâce à l'IA:
Le 10 juillet dernier, notre expert Hervé CHEVALLIER a dressé, un bilan à mi-année du secteur de la construction. En 2024, le secteur du bâtiment amorçait déjà un ralentissement qui impactait les entreprises du bâtiment.
Comment ce premier semestre s’est déroulé ? Est-ce que la tendance est à la reprise, distingue-t-on une hausse ou une baisse de l’activité ce trimestre ?
Début 2024 nous vous dressions le bilan de l’année 2024 de la commande publique, avec un zoom particulier sur le secteur du BTP.
Déjà, le constat était maussade :
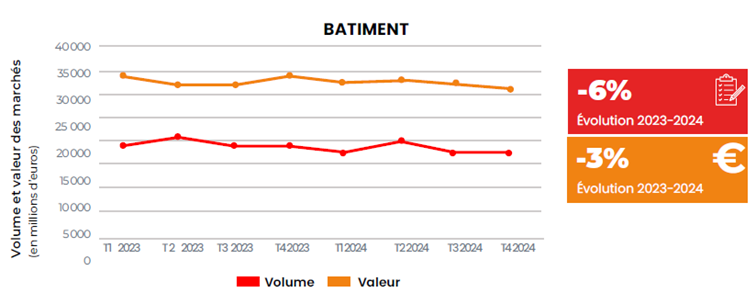
Côté bâtiment, le nombre de projets diminuait de -6 %, passant de 77 693 marchés en 2023 à 73 084 en 2024. Cette baisse s’expliquait principalement par un recul des mises en chantier et un accès au financement plus contraint, impactant directement l’activité du secteur.
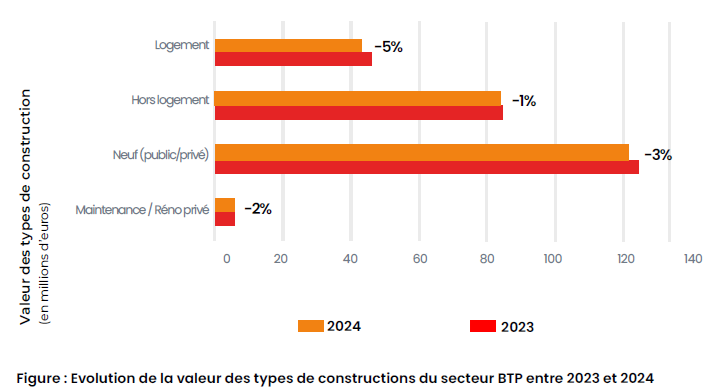
On observait une baisse générale dans tous les types de constructions en 2024. Les logements enregistraient une diminution de -5 %, représentant 43,8 millions d’euros, tandis que les autres constructions hors logement reculaient de -1 %.
L’ensemble des constructions, publiques et privées, diminuaient de -3 %, atteignant une valeur de 122,3 millions d’euros. Par ailleurs, le secteur de la maintenance et de la rénovation privées perdait -2 %, avec un chiffre de 5,8 millions d’euros, contre 5,9 millions en 2023.
Vous souhaitez télécharger notre infographie faisait une analyse complète des marchés publics et privés du 1er semestre 2025 ?
Recevez-la directement sur votre boîte mail en vous abonnant à notre newsletter !
Si vous avez assisté à notre webinar début juillet, vous avez compris que nous entrons dans un phénomène bien connu sur la commande publique : la période pré-électorale.
Environ 1 an et demi avant les élections municipales, les élus locaux essayent de passer tous les projets qui peuvent être démarrés avant la fin de leur mandat.
Ainsi on observe un « dopage » des projets publics (notamment de construction), 18 mois avant les élections.
S’en suit une période d’accalmie, on parle du « 1 an avant, 1 an après ».
Environ 12 mois avant les élections, les gros projets de construction ayant été lancés (ou non), il est trop tard pour entamer de nouvelles études en vue de grands changements. Désormais, les élus locaux patientent jusqu’à la fin de leur mandat en suivant tous les projets en cours.
Nous reviendrons sur le « 1 an après » dans la prochaine partie de cet article 😉
Pour en savoir plus sur ce phénomène, regardez le replay dédié au cycle pré-électoral animé par Anthony MACIAS VALERO, diffusé le 3 juillet 2025.
Notre expert de la commande publique, Hervé Chevallier, a dressé un bilan BTP complet lors de notre webinar du 10 juillet dernier (accessible en replay).
Le 2e trimestre 2025 fût bon, équivalent en volume à la même période en 2024.
Voici une synthèse des indicateurs présentés concernant la construction, la rénovation ainsi que la typologie du bâtiment (logement, hors logement)
| Catégories construction | Évolution comparé au S1 2024 |
|---|---|
| Volume – Constructions neuves | ⇩ -6% |
| Valeur – Constructions neuves | ⇩ -6% |
| Valeur – Rénovations publiques | ⇧ +5% |
| Volume – Travaux sur des logements (public + privé) | ⇩ -6% |
| Valeur – Travaux sur des logements (public + privé) | ⇩ -8% |
| Volume – Hors-logement* (public + privé) | ⇩ -4% |
| Valeur – Hors-logement* (public + privé) | ⇩ -5% |
Figure : Comparatif du 1er semestre 2025, au 1er semestre 2024
* Par « hors logement » on entend : établissements de santé, bâtiments techniques, centres culturels, gymnases, etc.
Sur la commande publique, la construction de bâtiments destinés au hors logement est stable avec seulement -0.8%.
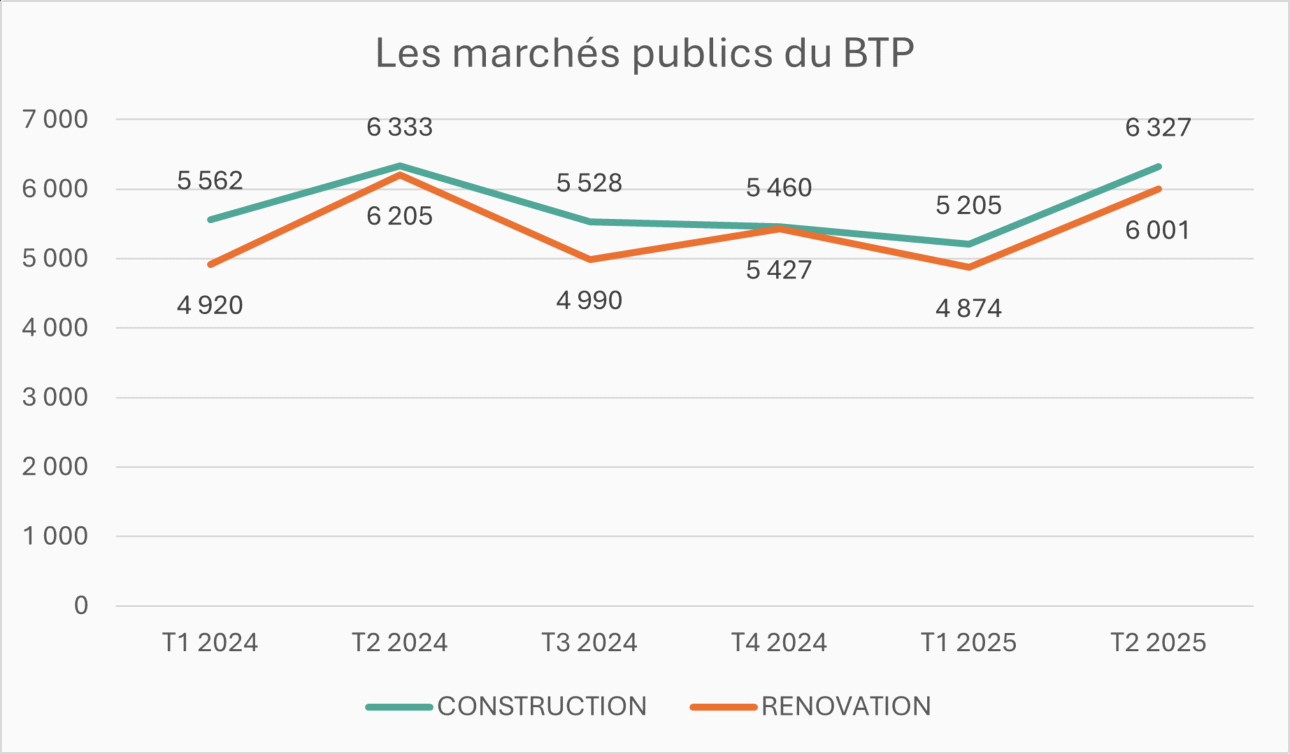
Mais de quelle nature sont les travaux des élus en ce début d’année ? À l’heure de la lutte contre l’artificialisation des sols, est-ce que la tendance est à la construction ou la rénovation ?
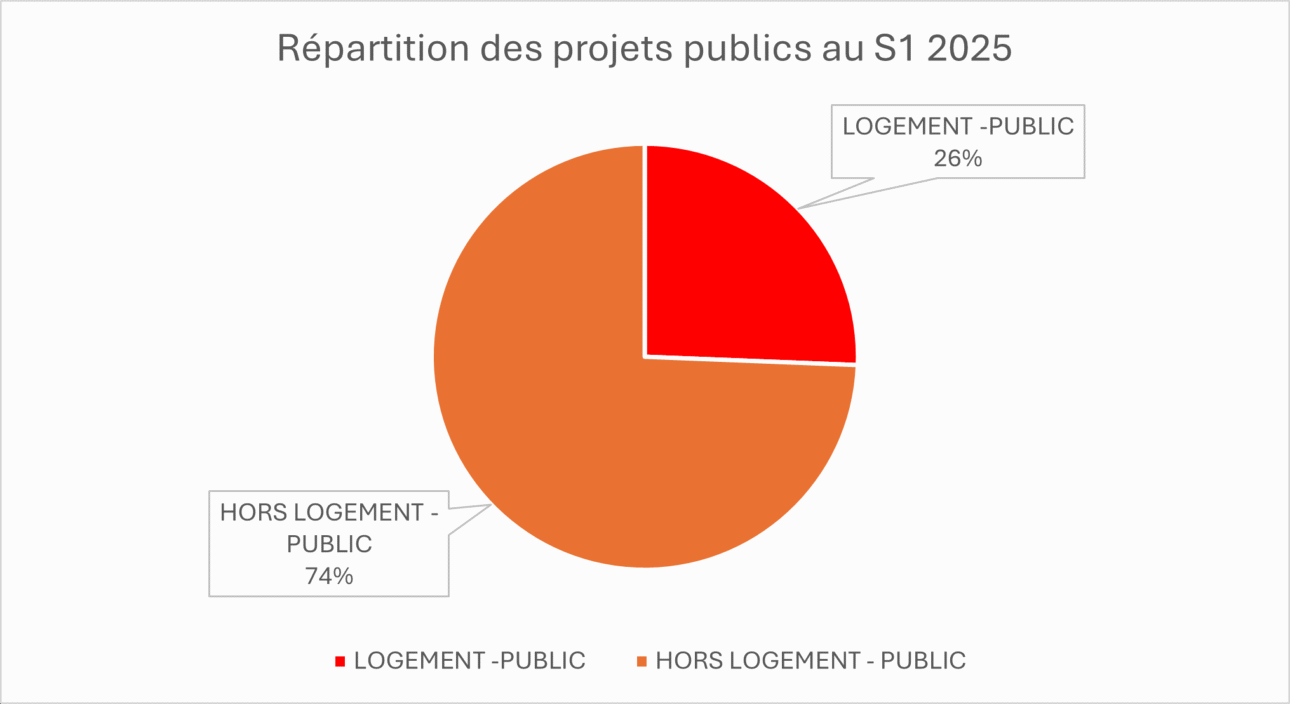
Les marchés publics, qu’ils soient de nature construction ou rénovation, s’appliquent principalement aux bâtiments hors logement :
Du côté des bailleurs sociaux, le parc immobilier peine à se régénéré.
Que ce soit par l’acquisition de nouveaux bâtiments, la construction ou la rénovation de bâtis existants, ce MOA ne redresse pas encore la barre.
Les bailleurs enregistrent une baisse de -4% en volume et -3% en valeur sur les projets au 1er semestre 2025, comparé au 1er semestre 2025.
Est-ce que le parc immobilier social connaîtra un rebond après les élections ? Affaire à suivre …
À contrario, les MOA du secteur de la santé renaissent de leurs cendres.
L’année 2024 a été compliquée pour cet acteur public car ils enregistraient une chute à -6% en volume et -14% en valeur sur leurs projets de construction/rénovation.
Le S1 2025 a été excellent pour les acteurs publics de la santé, les indicateurs repartent à la hausse jusqu’à retrouver le niveau de 2023 !
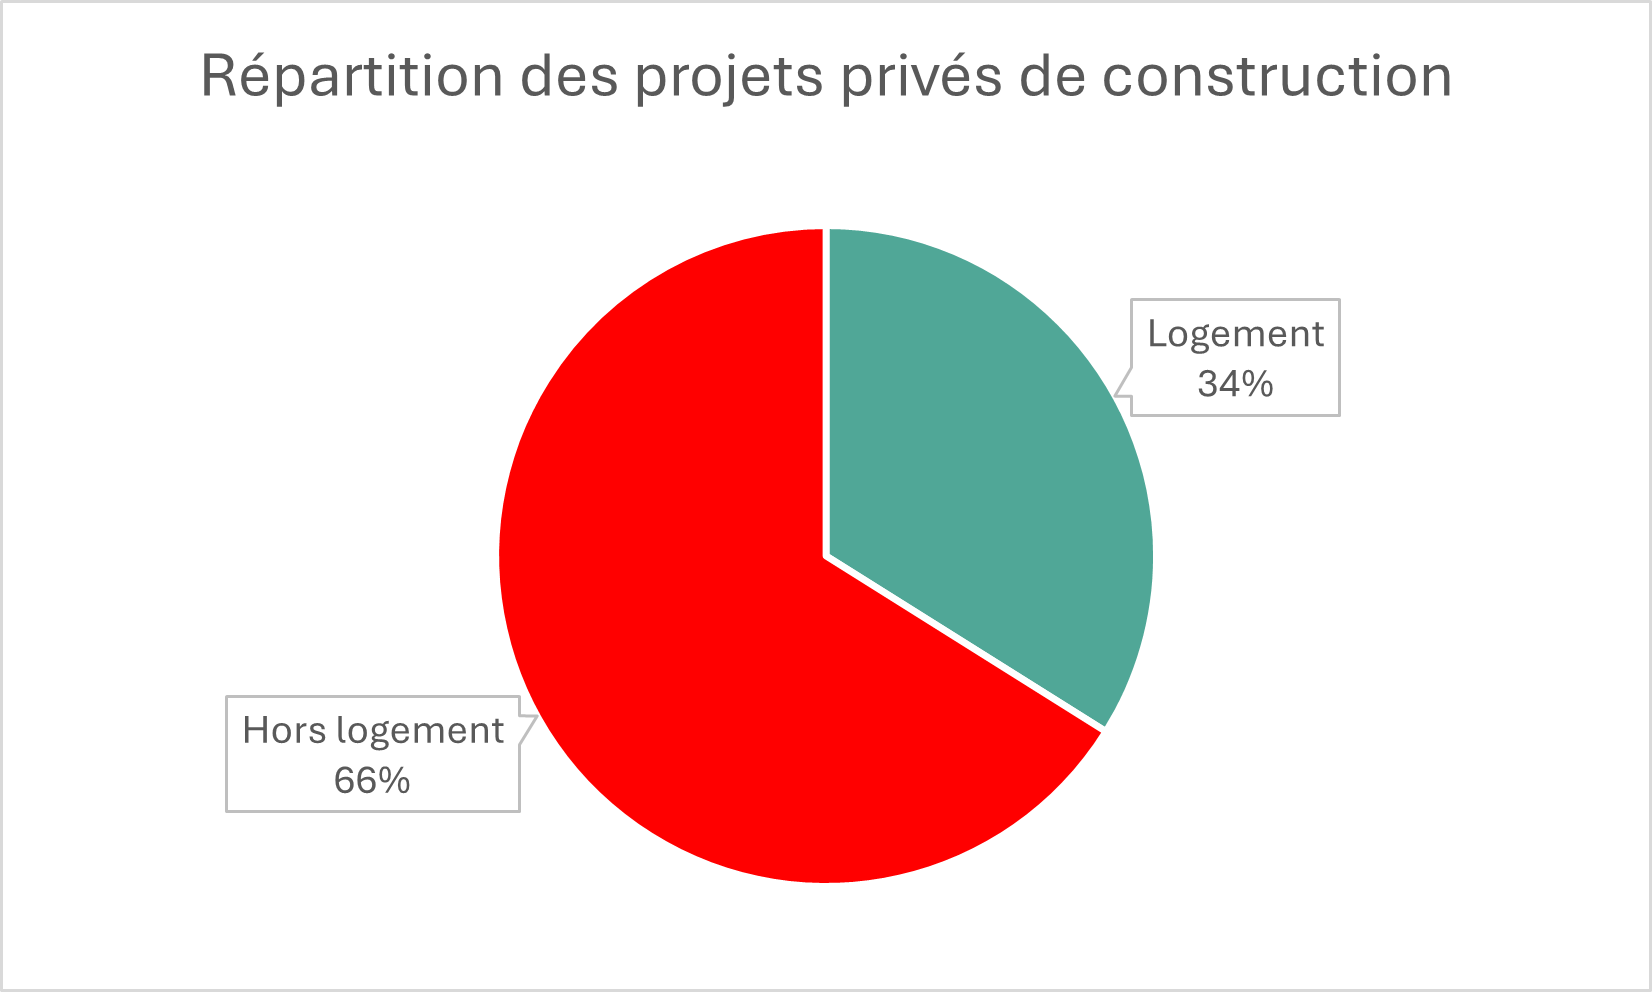
A partir du 4e trimestre 2022, la volumétrie de projets privé, neufs, destinés au logement, chute. Alors qu’on atteignait en moyenne 5 000 projets par trimestre, désormais on avoisine plutôt les 3 000 projets.
Cette tendance est stable depuis 1 an, notre expert espère que nous avons « touché le fond » et que les chiffres iront à la hausse dans les prochains mois.
2 régions sortent du lot !
Avec une moyenne nationale de -4.7% en volume et -6% en valeur, le secteur de la construction n’a pas vécu le rebond escompté malgré le cycle pré-électoral.
Mais des irréductibles arrivent à faire mentir la tendance du BTP.
La Bretagne et les Hauts-de-France sont les seules régions à afficher respectivement +3.4% et +15.2% de croissance sur la valeur investie dans les projets de construction et rénovation.
Cette hausse est probablement liée à des projets, moins nombreux mais plus volumineux. De plus, ce sont principalement pour des ouvrages de hors-logement publics et privés.
Malheureusement, le phénomène pré-électoral évoqué plus tôt dans cet article, s’étend sur 18-24 mois en moyenne :
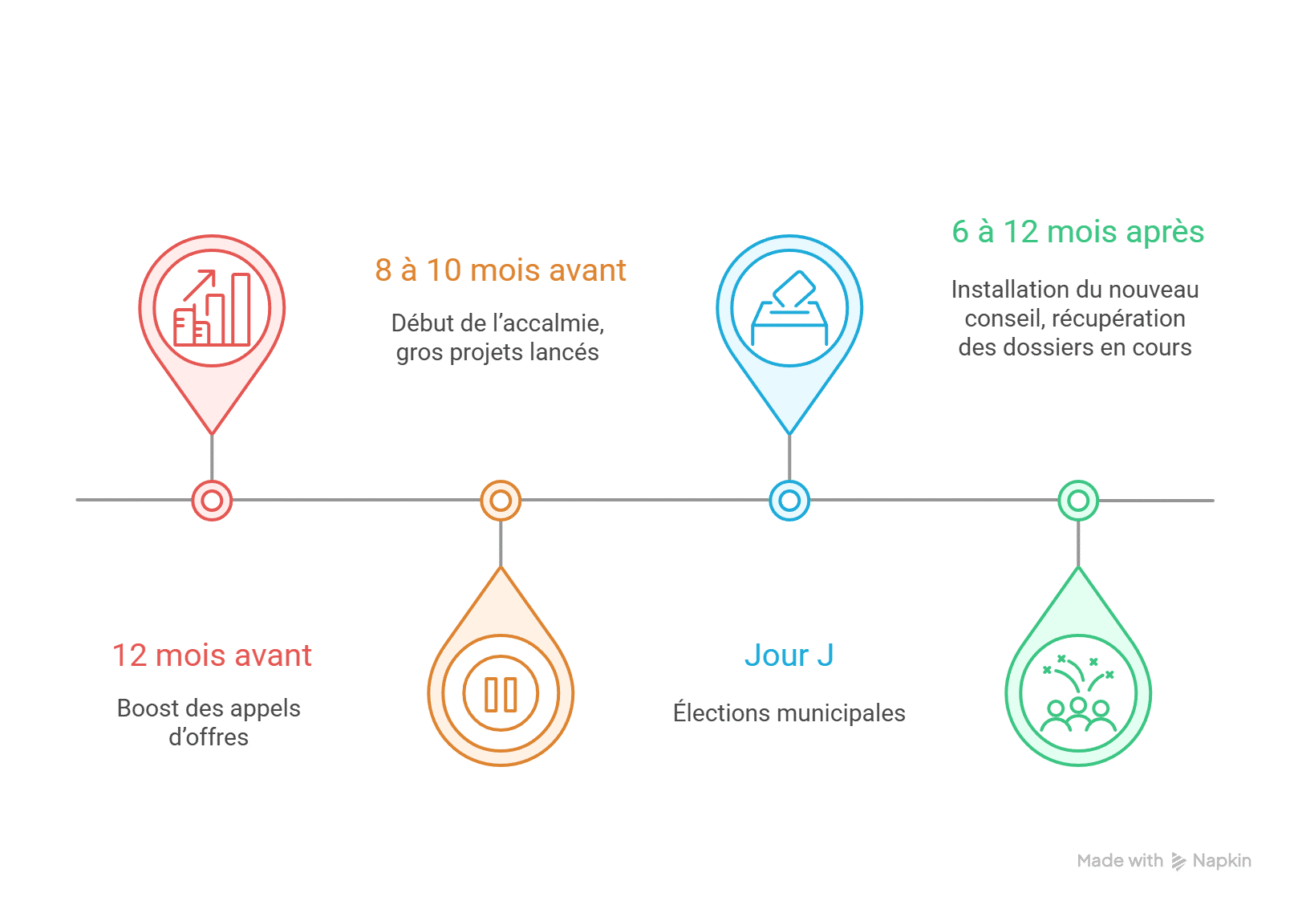
Le temps que le nouveau conseil municipal se mette en place et que les premières nouveautés soient validées… Les premières études et audits d’avant projets n’arriveront pas avant plusieurs mois.
Comme vous l’avez compris, cette tendance sur le secteur de la construction, ne devrait pas se redresser en fin d’année 2025, voire pas avant le 2ème semestre 2026 !
Cet automne/hiver seront calmes en volume d’appels d’offres. Le temps que le EPCI reprennent leurs activités après les élections et répartissent leurs investissements, nous pouvons attendre une reprise fin 2026.
Les entreprises du BTP devront encore patienter un petit peu avant de voir arriver une reprise de l’activité notamment publique.
Dans l’attente de ce nouveau souffle, les marchés privés d’immobilier continuent leur petit bonhomme de chemin … Et si vous changiez de cap le temps que le Pôle Local se remette sur pied ?
Retrouvez tous nos conseils et astuces pour performer sur les projets des constructeurs privés !
Résumez cet article grâce à l'IA:


Vecteur Plus vous propose de nouvelles ressources régulièrement et produit une newsletter mensuelle qui regroupe l’ensemble des nouveaux sujets abordés.